Ubezpieczenie hali produkcyjnej stanowi fundament zarządzania ryzykiem operacyjnym w każdym nowoczesnym przedsiębiorstwie przemysłowym, które opiera swoją działalność na zaawansowanej infrastrukturze prefabrykowanej. Dynamiczny rozwój sektora wytwórczego niesie za sobą konieczność alokacji ogromnego kapitału w parki maszynowe, linie technologiczne oraz zaawansowane konstrukcje kubaturowe. Nagła utrata lub uszkodzenie głównego obiektu produkcyjnego w wyniku zdarzeń losowych, takich jak pożar, huragan czy zalanie, może doprowadzić do natychmiastowego paraliżu finansowego firmy. Świadomi przedsiębiorcy traktują polisę ochronną jako integralną część strategii inwestycyjnej, zabezpieczającą ciągłość dostaw i stabilność zatrudnienia. Prawidłowo skonstruowana umowa z ubezpieczycielem pozwala na zminimalizowanie strat finansowych i gwarantuje środki na natychmiastową odbudowę zniszczonej infrastruktury inżynieryjnej.
Dlaczego ubezpieczenie hali produkcyjnej jest kluczowe dla ochrony hal o konstrukcji stalowej?
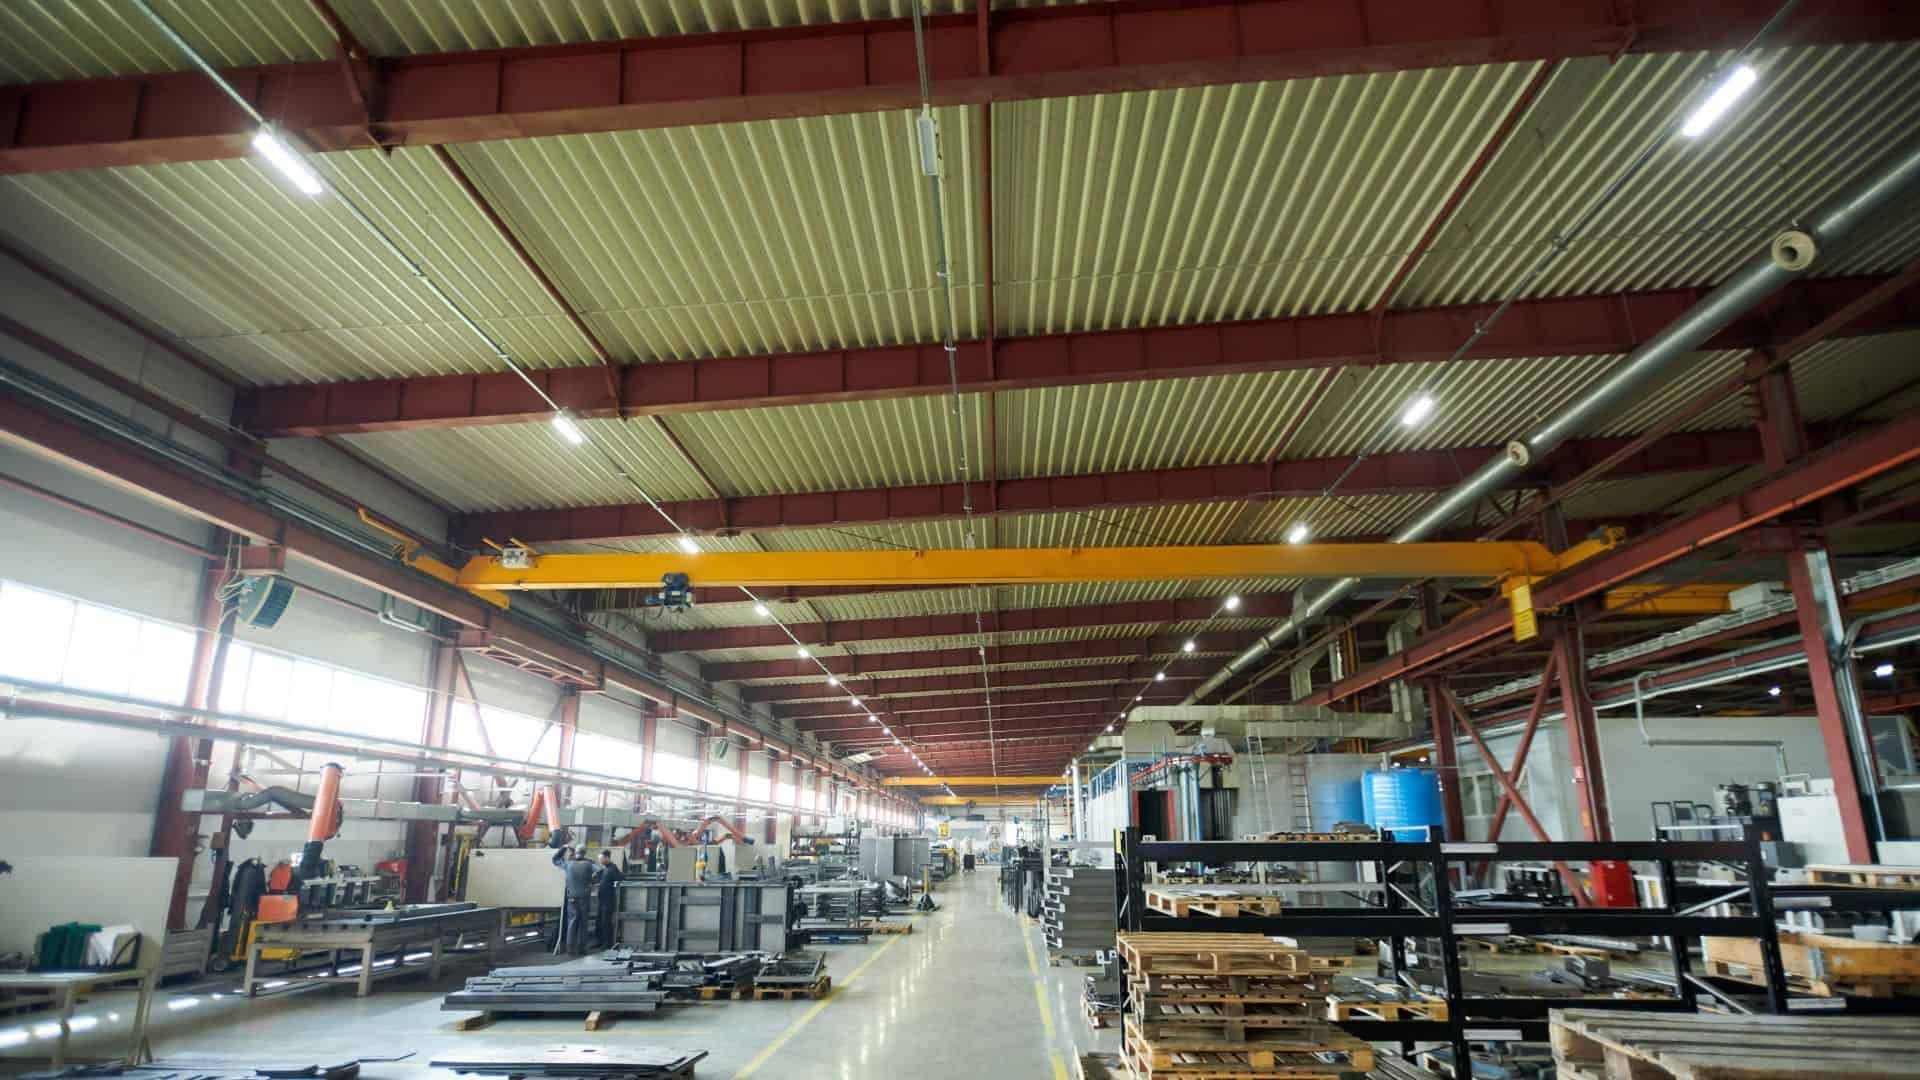
Współczesne zakłady przemysłowe rezygnują z tradycyjnych obiektów murowanych na rzecz obiektów modułowych, których szkielet nośny tworzą zaawansowane profile metalowe. Profesjonalna budowa hali produkcyjnej wymaga zaangażowania specjalistycznych zespołów inżynieryjnych oraz zastosowania zaawansowanych materiałów osłonowych o precyzyjnie określonych parametrach wytrzymałościowych. Obiekty te, mimo swojej wysokiej odporności mechanicznej na obciążenia statyczne i klimatyczne, pozostają narażone na specyficzne ryzyka związane ze specyfiką procesów technologicznych prowadzonych w ich wnętrzu. Wysoka koncentracja urządzeń elektrycznych, systemów zasilania oraz procesów termicznych podnosi prawdopodobieństwo wystąpienia awarii, której skutki mogą objąć całą strukturę nośną budynku.
Przedsiębiorcy często błędnie zakładają, że nowoczesne systemy przeciwpożarowe i detekcyjne całkowicie eliminują potrzebę posiadania wszechstronnej polisy majątkowej. Systemy techniczne minimalizują skalę potencjalnej katastrofy, jednak nie chronią przed gwałtownymi zjawiskami atmosferycznymi, których częstotliwość i siła dynamicznie rosną w ostatnich latach. Huraganowe wiatry, nawalne opady deszczu czy intensywne gradobicia mogą uszkodzić poszycie dachowe, prowadząc do zalania kosztownych centrów obróbczych i surowców produkcyjnych. Inwestor posiadający odpowiednie ubezpieczenie hali produkcyjnej przekształca nieprzewidywalne ryzyko środowiskowe w kontrolowany koszt stały, co pozwala na bezpieczne planowanie długoterminowych kontraktów handlowych.
Trwałość konstrukcji szkieletowych zależy od zachowania integralności wszystkich elementów połączeń śrubowych i spawanych, które pod wpływem ekstremalnych temperatur pożarowych mogą utracić swoją stabilność statyczną. Firma ZPHU Bogmat dostarcza zaawansowane systemy konstrukcyjne od 1999 roku, opierając produkcję na nowoczesnym parku maszynowym, co zapewnia najwyższą jakość wykonania komponentów. Rolą polisy majątkowej jest zapewnienie pełnej rekompensaty kosztów demontażu uszkodzonych elementów stalowych oraz ponownego montażu nowej struktury przez wyspecjalizowane ekipy wykonawcze. Właściwa osłona finansowa eliminuje konieczność zamrażania własnego kapitału obrotowego na wypadek awarii, co pozwala przedsiębiorstwu zachować pełną płynność i przewagę konkurencyjną na wymagającym rynku europejskim.
Od czego zależy wysokość składki przy ubezpieczaniu obiektów przemysłowych?
Proces kalkulacji ryzyka ubezpieczeniowego przez towarzystwa finansowe opiera się na szczegółowej analizie inżynieryjnej parametrów technicznych budynku oraz rodzaju prowadzonej w nim działalności. Kluczowym czynnikiem branym pod uwagę przez rzeczoznawców majątkowych jest klasa odporności ogniowej zastosowanych materiałów budowlanych, ze szczególnym uwzględnieniem komponentów izolacyjnych. Wykorzystanie płyt warstwowych z rdzeniem poliuretanowym PIR o podwyższonej odporności na działanie ognia realnie wpływa na obniżenie składek, ponieważ materiały te ograniczają propagację płomieni i ułatwiają akcję gaśniczą. Ubezpieczyciele premiują inwestorów, którzy decydują się na zakup certyfikowanych systemów osłonowych pochodzących od renomowanych producentów dbających o parametry bezpieczeństwa.
Drugim istotnym filarem wyceny polisy jest obecność i sprawność zautomatyzowanych systemów zabezpieczeń technicznych zainstalowanych bezpośrednio na terenie zakładu produkcyjnego. Obiekty wyposażone w całodobowy monitoring wizyjny, systemy sygnalizacji pożarowej połączone z najbliższą jednostką straży pożarnej oraz wewnętrzne sieci tryskaczowe otrzymują znaczne zniżki taryfowe. Ważne są także stałe procedury konserwacji maszyn i okresowe przeglądy instalacji elektrycznych, które minimalizują ryzyko powstania zwarć łukowych będących częstą przyczyną pożarów przemysłowych. Rzeczoznawcy szczegółowo weryfikują książkę obiektu budowlanego, sprawdzając regularność wpisów dokonywanych przez uprawnionych audytorów technicznych.
Geograficzne usytuowanie fabryki oraz odległość od najbliższych punktów ratownictwa medycznego i gaśniczego również stanowią stały element analizy aktuariuszy towarzystw ubezpieczeniowych. Lokalizacja na terenach zalewowych lub w strefach narażonych na występowanie silnych wiatrów podnosi bazowy koszt polisy, zmuszając inwestorów do wdrażania dodatkowych barier technicznych. Z perspektywy optymalizacji kosztów, kompleksowe wdrożenie systemów detekcji gazów niebezpiecznych i pyłów łatwopalnych w strefach technologicznych stanowi skuteczną metodę negocjacji warunków umowy finansowej. Inwestycje w zaawansowaną infrastrukturę bezpieczeństwa zwracają się zatem bezpośrednio w postaci niższych rocznych opłat za ochronę ubezpieczeniową majątku trwałego.
Jak prawidłowo określić wartość odtworzeniową hali produkcyjnej?
Najczęstszym błędem popełnianym przez menedżerów odpowiedzialnych za finanse przedsiębiorstwa jest zjawisko niedoubezpieczenia, wynikające z nieprawidłowego oszacowania wartości obiektów budowlanych. Suma ubezpieczenia powinna być kalkulowana na podstawie wartości odtworzeniowej, która odzwierciedla realny koszt wybudowania nowego obiektu o identycznych parametrach technicznych przy zachowaniu aktualnych cen rynkowych. Opieranie wyceny na wartości księgowej brutto lub historycznych kosztach budowy sprzed kilku lat prowadzi do sytuacji, w której wypłacone odszkodowanie nie pokrywa kosztów zakupu materiałów i robocizny. Dynamiczne zmiany cen stali i usług montażowych na rynku europejskim wymagają corocznej aktualizacji sum gwarancyjnych wpisywanych do umów polisy.
W celu precyzyjnego określenia kosztów ewentualnej odbudowy fabryki niezbędne jest wykorzystanie kompletnej dokumentacji technicznej przygotowanej przez wykwalifikowanych architektów. Firma Bogmat posiada dwa niezależne biura projektowe, które tworzą szczegółowe plany konstrukcyjne zawierające dokładne zestawienia masowe stali oraz specyfikacje materiałowe systemów osłonowych. Dane te pozwalają rzeczoznawcom na precyzyjne wyliczenie nakładów potrzebnych na odtworzenie obiektu do stanu pierwotnego, eliminując ryzyko sporu z ubezpieczycielem po wystąpieniu szkody. Przedsiębiorcy mogą również skorzystać z oficjalnych wytycznych i standardów wyceny majątku, które publikuje Polska Izba Ubezpieczeń w celu ujednolicenia procedur szacowania ryzyka przemysłowego.
Wartość odtworzeniowa musi obejmować nie tylko samą strukturę budowlaną, ale również koszty prac rozbiórkowych, wywozu i utylizacji gruzu oraz ponownego przygotowania terenu pod montaż nowych fundamentów. Zignorowanie tych składowych powoduje, że realny budżet inwestora zostaje uszczuplony o wydatki przygotowawcze, które przy dużych kubaturach przemysłowych sięgają kilkunastu procent wartości całego projektu. Prawidłowa współpraca pomiędzy generalnym wykonawcą a brokerem pozwala na stworzenie spersonalizowanego programu ochrony, gdzie suma ubezpieczenia precyzyjnie odpowiada realiom rynkowym sektora budowlanego. Daje to właścicielom przedsiębiorstwa pewność, że proces likwidacji szkody całkowitej przebiegnie sprawnie, nie powodując trwałego załamania działalności produkcyjnej.
Klauzule dodatkowe chroniące przedsiębiorcę przed przerwami w produkcji
Standardowe ubezpieczenie mienia chroni fizyczną strukturę budynku i maszyn, jednak nie rekompensuje strat finansowych wywołanych całkowitym wstrzymaniem procesów technologicznych po wystąpieniu awarii. Dla przedsiębiorstw przemysłowych kluczowym elementem ochrony staje się ubezpieczenie utraty zysku wskutek przerwy w działalności, znane w nomenklaturze rynkowej jako Business Interruption (BI). Klauzula ta zapewnia pokrycie kosztów stałych, w tym wynagrodzeń personelu, rat leasingowych za specjalistyczne maszyny oraz zobowiązań podatkowych w okresie, gdy fabryka nie generuje przychodów. Rozszerzenie polisy o ryzyko przestoju technologicznego pozwala firmie przetrwać najtrudniejszy okres odbudowy bez konieczności ogłaszania upadłości lub redukcji etatów.
Analiza psychologii zarządzania kryzysowego wskazuje, że największym stresem dla zarządu firmy jest ryzyko utraty wypracowanej pozycji rynkowej i kluczowych odbiorców na rzecz bezpośredniej konkurencji. Polisa BI pokrywa również dodatkowe koszty operacyjne poniesione w celu zminimalizowania skutków przerwy, takie jak wydatki na czasowy wynajem alternatywnej przestrzeni produkcyjnej czy outsourcing procesów. Dzięki temu przedsiębiorstwo może kontynuować realizację najważniejszych zamówień, chroniąc relacje biznesowe i renomę marki budowaną przez lata. Finansowanie z polisy ubezpieczeniowej pozwala na opłacenie ekspresowych dostaw materiałów budowlanych oraz zaangażowanie dodatkowych zespołów montażowych pracujących w systemie wielozmianowym.
Własne ekipy montażowe firmy Bogmat realizują projekty sprawnie na terenie całej Unii Europejskiej, co pozwala na maksymalne skrócenie czasu potrzebnego na fizyczne odtworzenie zniszczonej hali produkcyjnej. Połączenie szybkiego wykonawstwa technicznego z płynnym finansowaniem z tytułu klauzul dodatkowych ubezpieczenia tworzy spójny system tarczy antykryzysowej dla biznesu. Warto zadbać, aby okres odpowiedzialności ubezpieczyciela za przerwę w działalności wynosił co najmniej dwanaście miesięcy, co zabezpiecza czas na przeprowadzenie procedur administracyjnych, uzyskanie pozwoleń budowlanych i pełny montaż maszyn. Kompleksowe podejście do konstrukcji umów gwarantuje, że przedsiębiorstwo zachowa pełną stabilność finansową niezależnie od skali i charakteru niespodziewanego zdarzenia losowego.
Najczęściej zadawane pytania (FAQ) – Ubezpieczenie hali produkcyjnej
1. Czy rodzaj izolacji termicznej wpływa na ubezpieczenie hali produkcyjnej?
Pytanie o wpływ materiałów izolacyjnych na warunki finansowe polisy pojawia się regularnie podczas optymalizacji kosztów wznoszenia nowych obiektów przemysłowych. Wyjaśnienie tej zależności opiera się na klasyfikacji palności materiałów i ich zachowania w warunkach bezpośredniego kontaktu z rozwiniętym pożarem wewnętrznym. Przykładem zaawansowanego rozwiązania są płyty warstwowe z rdzeniem poliuretanowym PIR, które charakteryzują się właściwościami samogasnącymi i nie przyczyniają się do rozprzestrzeniania ognia w strukturze ściennej. Wniosek: wybór certyfikowanej izolacji termicznej PIR pozwala na uzyskanie znacznych upustów przy kalkulacji składki ubezpieczeniowej, ponieważ redukuje ryzyko całkowitego zniszczenia struktury hali.
2. Co oznacza wartość odtworzeniowa w polisie ubezpieczenia hali?
Kwestia właściwego zdefiniowania pojęć wartości majątku w umowach ubezpieczeniowych jest kluczowa dla uniknięcia nieporozumień podczas procedury likwidacji szkód majątkowych. Wyjaśnienie tego terminu odnosi się do kwoty niezbędnej do przywrócenia mienia do stanu nowego, o identycznych parametrach, funkcjonalności oraz standardzie wykonania bez potrącania stopnia zużycia technicznego. Przykładem zastosowania tej zasady jest wypłata odszkodowania pozwalająca na zakup nowych profili stalowych, opłacenie transportu oraz prac montażowych według stawek obowiązujących w dniu szkody. Wniosek brzmi następująco: ubezpieczenie hali w wartości odtworzeniowej gwarantuje pełne pokrycie kosztów budowy nowego obiektu, zabezpieczając inwestora przed koniecznością dopłacania z własnych środków.
3. Jakie zabezpieczenia przeciwpożarowe obniżają koszt polisy?
Pytanie o techniczne metody redukcji składek rocznych interesuje każdego właściciela fabryki dążącego do zmniejszenia stałych kosztów operacyjnych prowadzonej działalności. Wyjaśnienie tego mechanizmu wiąże się bezpośrednio z oceną prawdopodobieństwa wystąpienia szkody całkowitej przez analityków ryzyka towarzystw finansowych. Przykładem skutecznych instalacji są automatyczne systemy oddymiania grawitacyjnego, wewnętrzne sieci tryskaczowe, dźwiękowe systemy ostrzegawcze oraz bezpośrednie stałe monitorowanie obiektu przez certyfikowane stacje ochrony. Wniosek jest jednoznaczny: wdrożenie zintegrowanych systemów przeciwpożarowych minimalizuje potencjalną skalę zniszczeń, co pozwala ubezpieczycielom na obniżenie taryfy bazowej i przyznanie inwestorowi wysokich bonifikat finansowych w ujęciu rocznym.