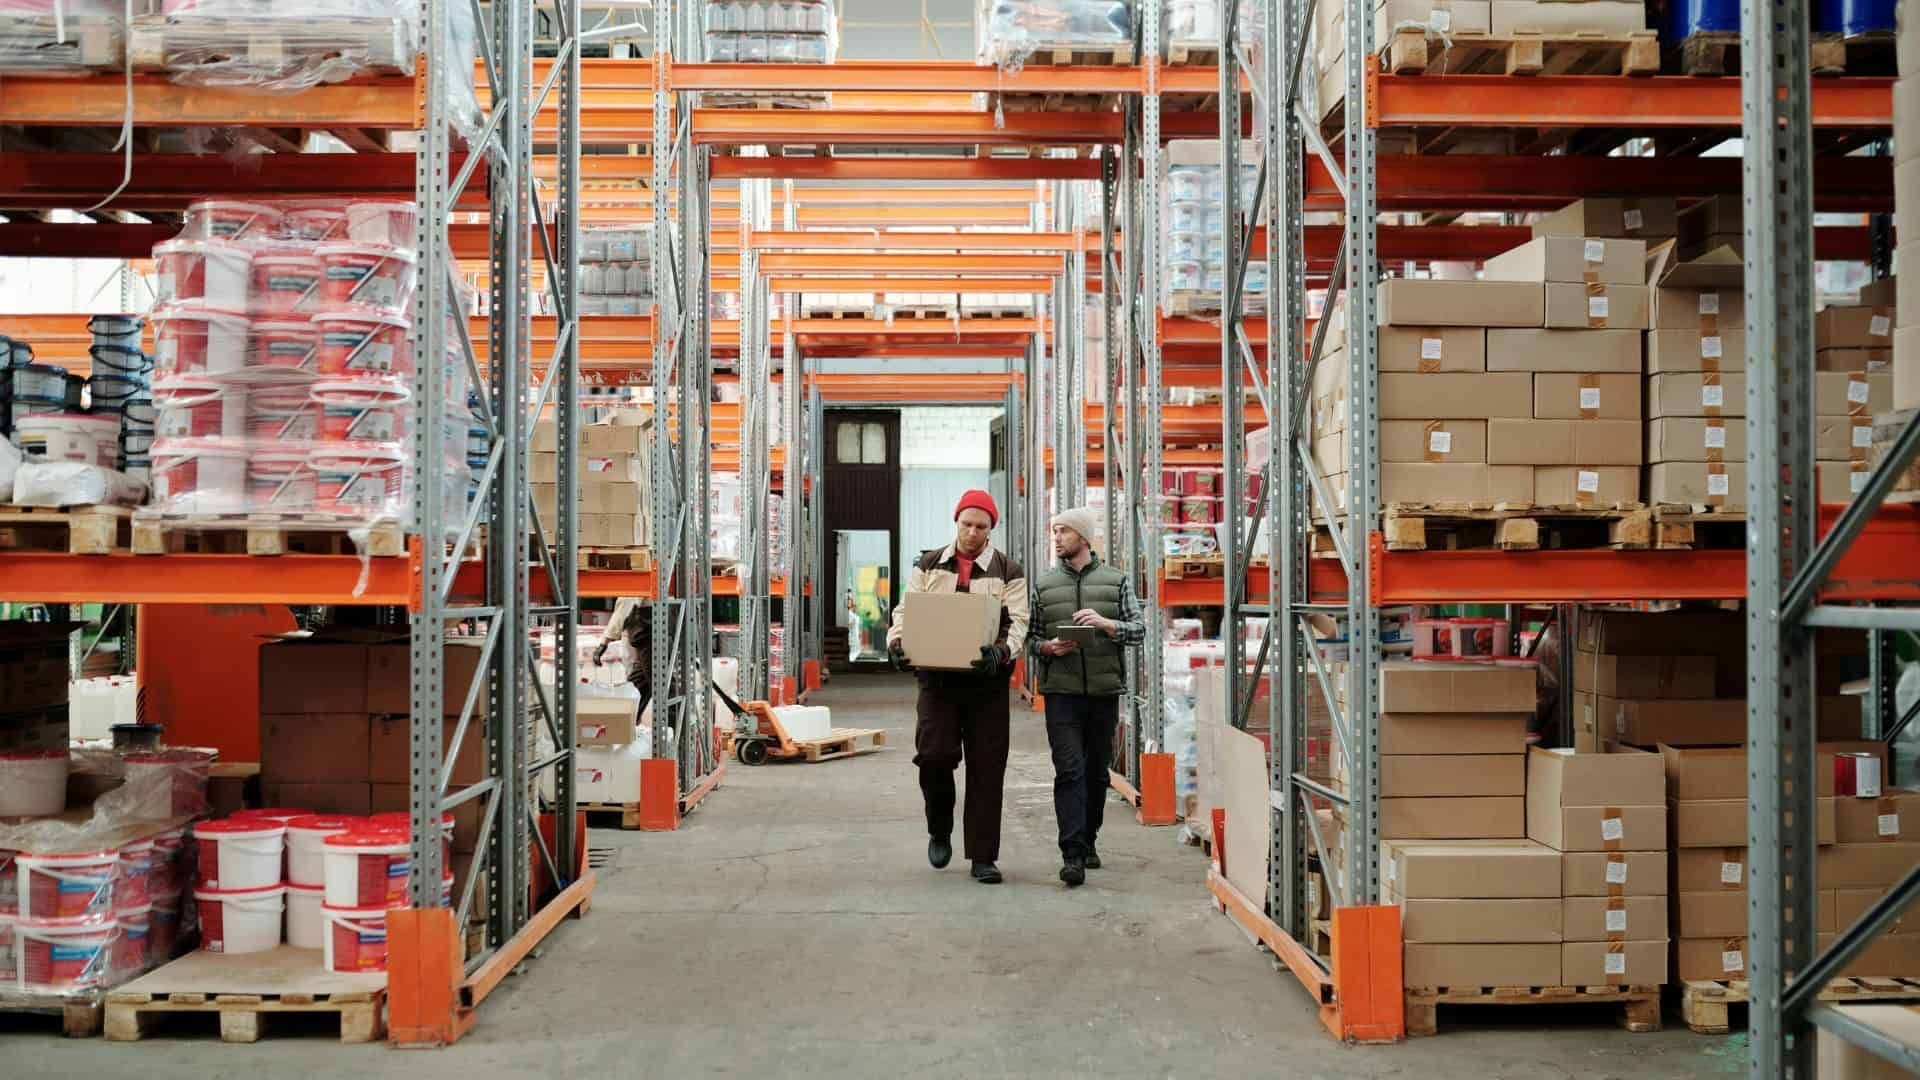
Ubezpieczenie hali magazynowej stanowi kluczowy element zarządzania ryzykiem w przedsiębiorstwach logistycznych oraz handlowych, które operują na wielkich kubaturach składowych. Skala współczesnych operacji magazynowych sprawia, że jakakolwiek przerwa w funkcjonowaniu centrum dystrybucyjnego uderza bezpośrednio w strukturę przychodów całej sieci dostaw. Wznoszenie obiektów wielkopowierzchniowych wiąże się z alokacją znacznych środków finansowych, a fizyczna ochrona tych aktywów decyduje o stabilności rynkowej firmy. Właściwie skonstruowana polisa majątkowa stanowi strategiczne narzędzie gwarantujące przetrwanie przedsiębiorstwa w sytuacji kryzysowej. Przenosi ona ciężar finansowy likwidacji szkód na ubezpieczyciela, co pozwala na zachowanie pełnej płynności operacyjnej.
Ubezpieczenie hali magazynowej – Dlaczego nowoczesne centra logistyczne potrzebują kompleksowej ochrony mienia
Dynamiczny wzrost wolumenu towarowego wymusza eksploatację obiektów o coraz większej powierzchni użytkowej i rozbudowanej infrastrukturze wewnętrznej. Dzisiejsze obiekty magazynowe gromadzą mienie o wielomilionowej wartości, obejmujące zarówno zaawansowane systemy wysokiego składowania, jak i skomplikowane systemy sortowania. Uszkodzenie samej konstrukcji budynku pociąga za sobą natychmiastowe zniszczenie lub zablokowanie dostępu do składowanych towarów, co generuje lawinowe straty dla kontrahentów. Ryzyko operacyjne wzrasta proporcjonalnie do stopnia skomplikowania procesów wewnętrznych, co sprawia, że kompleksowa ochrona mienia w logistyce i ubezpieczenie hali magazynowej jest warunkiem koniecznym do zabezpieczenia interesów akcjonariuszy.
Zmiany klimatyczne powodują gwałtowne anomalie pogodowe, które stanowią bezpośrednie zagrożenie dla wielkopowierzchniowych dachów i ścian osłonowych. Silne nawałnice, gradobicia oraz obciążenia wywołane gwałtownymi opadami mokrego śniegu mogą doprowadzić do miejscowego naruszenia poszycia obiektu. Nawet niewielki przeciek w dachu nad strefą składowania elektroniki lub towarów wrażliwych generuje straty przewyższające koszt wieloletniej składki ubezpieczeniowej. Przemyślane zarządzanie ryzykiem wymaga transferu odpowiedzialności materialnej na podmiot zewnętrzny, ponieważ stabilność finansowa centrum dystrybucyjnego zależy od odporności na czynniki losowe.
Budynki o konstrukcji szkieletowej są wysoce odporne na obciążenia statyczne, jednak specyfika pracy magazynowej niesie ryzyko uszkodzeń mechanicznych wywołanych przez błąd ludzki. Intensywny ruch wózków widłowych, ładowarek oraz pojazdów ciężarowych w strefach dokowych stwarza stałe ryzyko kolizji z elementami nośnymi hali. Uderzenie ciężkiego pojazdu w słup konstrukcyjny może wywołać naprężenia zagrażające stabilności całego segmentu budowlanego. W takich przypadkach polisa pokrywa koszty natychmiastowych ekspertyz inżynieryjnych oraz prac naprawczych, co sprawia, że ubezpieczenie hali magazynowej chroni firmę przed nagłym i wysokim wydatkiem regeneracyjnym.
Firma ZPHU Bogmat od 24 lat dostarcza na rynek europejski wytrzymałe i funkcjonalne obiekty inwentarskie oraz przemysłowe, budując swój autorytet na precyzji wykonania elementów stalowych. Doświadczenie zbierane od 1999 roku pozwala na wznoszenie budowli spełniających surowe kryteria bezpieczeństwa, co ułatwia późniejsze procedury audytowe prowadzone przez towarzystwa ubezpieczeniowe. Całościowe, certyfikowane hale magazynowe projektowane przez własne biura inżynieryjne Bogmat charakteryzują się optymalną strukturą statyczną, co bezpośrednio redukuje ryzyko awarii budowlanej. Fizyczne bezpieczeństwo obiektu musi jednak iść w parze z ochroną prawno-finansową, jaką daje dobrze dobrana umowa ubezpieczenia majątkowego.
Jakie czynniki techniczne kształtują wysokość składki ubezpieczeniowej
Towarzystwa finansowe ustalają koszt polisy na podstawie rygorystycznej oceny ryzyka inżynieryjnego, analizując każdy detal architektoniczny i instalacyjny budynku. Głównym kryterium branym pod uwagę przez rzeczoznawców majątkowych jest klasa odporności pożarowej materiałów użytych do wykonania obudowy ścian i dachu. Zastosowanie nowoczesnych płyt warstwowych z rdzeniem poliuretanowym PIR znacząco podnosi poziom bezpieczeństwa, ponieważ materiały te posiadają właściwości samogasnące. Ubezpieczyciele chętnie obniżają taryfy bazowe, gdy izolacja termiczna z płyt PIR skutecznie ogranicza prędkość rozprzestrzeniania się ewentualnego pożaru wewnętrznego.
Istotnym elementem branym pod uwagę podczas taryfikacji ryzyka jest obecność czynnych oraz biernych systemów przeciwdziałania katastrofom. Obiekty wyposażone w zautomatyzowane instalacje tryskaczowe, systemy wczesnej detekcji dymu oraz klapy dymowe zintegrowane z centralą pożarową uzyskują najwyższe bonifikaty cenowe. Urządzenia te pozwalają na ugaszenie ognia w zarodku lub drastyczne ograniczenie jego zasięgu przed przybyciem jednostek ratowniczych. Inwestorzy, którzy dbają o zaawansowane systemy przeciwpożarowe w magazynie, wykazują wysoki poziom odpowiedzialności zarządczej, co przekłada się na redukcję rocznych kosztów stałych.
Konstrukcja nośna budynku musi spełniać określone normy odporności ogniowej, co często wymaga stosowania specjalistycznych powłok malarskich o charakterze intumescentnym. Pęczniejące farby ogniochronne tworzą pod wpływem wysokiej temperatury warstwę izolacyjną, która opóźnia nagrzewanie się stali i zachowuje nośność szkieletu przez wymagany prawem czas ewakuacji. Rzeczoznawcy towarzystw ubezpieczeniowych szczegółowo weryfikują certyfikaty i dokumentację technologiczną nałożonych powłok ochronnych przed wydaniem ostatecznej decyzji. Prawidłowo wykonane zabezpieczenie ogniochronne profili stalowych stanowi mocny argument podczas negocjacji warunków umowy z brokerem ubezpieczeniowym.
Na ostateczną wysokość składki wpływa również podział wnętrza hali na niezależne strefy pożarowe za pomocą certyfikowanych ścian oddzielenia ogniowego. Ograniczenie maksymalnej powierzchni jednej strefy zmniejsza potencjalną wartość mienia, które mogłoby ulec jednoczesnemu zniszczeniu podczas jednego zdarzenia losowego. Rozwiązanie to jest szczególnie istotne w centrach logistycznych przeznaczonych do składowania materiałów łatwopalnych lub aerozoli, gdzie ryzyko gwałtownego rozwoju ognia jest podwyższowane. Przemyślany podział przestrzeni składowej na sektory pozwala na elastyczne zarządzanie ryzykiem ubezpieczeniowym i optymalizację kosztów ochrony finansowej przedsiębiorstwa.
Szacowanie wartości odtworzeniowej magazynu a ryzyko niedoubezpieczenia
Zjawisko niedoubezpieczenia majątku trwałego stanowi jedno z największych zagrożeń dla stabilności finansowej firm, które dotknięte zostały szkodą całkowitą. Wynika ono najczęściej z opierania sumy ubezpieczenia na historycznej wartości księgowej obiektu lub kosztach budowy sprzed kilku lat. Dynamiczne zmiany cen surowców, w tym stali konstrukcyjnej oraz materiałów izolacyjnych, powodują, że odtworzenie budynku według starych stawek jest technicznie niemożliwe. Właściciele nieruchomości komercyjnych muszą regularnie aktualizować wyceny, ponieważ suma ubezpieczenia w wartości odtworzeniowej musi pokryć aktualne rynkowe koszty zakupu materiałów i usług wykonawczych.
W przypadku wystąpienia poważnej szkody, towarzystwa ubezpieczeniowe stosują zasadę proporcji, jeśli stwierdzą, że deklarowana suma ubezpieczenia była niższa od realnej wartości obiektu. Oznacza to, że odszkodowanie zostanie proporcjonalnie pomniejszone, uniemożliwiając sfinansowanie pełnego zakresu prac budowlano-montażowych. Taka sytuacja zmusza przedsiębiorcę do pokrycia różnicy z własnych środków obrotowych, co często prowadzi do trwałej utraty płynności finansowej. Regularne prowadzenie audytów majątkowych i właściwa wycena wartości odtworzeniowej stanowią jedyną skuteczną metodę ochrony przed drastycznym uszczupleniem wypłacanego kapitału odszkodowawczego.
Precyzyjne określenie nakładów potrzebnych na wybudowanie repliki zniszczonego obiektu wymaga dostępu do szczegółowej i rzetelnej dokumentacji technicznej. Biura projektowe firmy Bogmat tworzą zaawansowane plany inżynieryjne, które zawierają precyzyjne zestawienia masowe stali oraz dokładną specyfikację elementów wykończeniowych. Posiadanie tak szczegółowych danych ułatwia rzeczoznawcom ubezpieczeniowym poprawne skalkulowanie kosztów inwestycji odtworzeniowej na wypadek katastrofy. Rzetelne plany konstrukcyjne z biur projektowych eliminują przestrzeń do domysłów i sporów prawnych na etapie likwidacji szkody majątkowej przez towarzystwo finansowe.
Wycena musi uwzględniać także koszty poboczne, do których zalicza się oczyszczanie placu po katastrofie, demontaż zniszczonych elementów ramy stalowej oraz utylizację odpadów budowlanych. Przy obiektach o dużej kubaturze koszty te mogą osiągać znaczne wartości, drastycznie zmniejszając budżet przeznaczony na faktyczną odbudowę ścian i dachu. Przedsiębiorcy powinni opierać swoje kalkulacje na oficjalnych standardach rynkowych, które rekomenduje Polska Izba Ubezpieczeń w zakresie przeciwdziałania inflacji szkodowej w budownictwie. Uwzględnienie wszystkich składowych w umowie gwarantuje, że fundusze na odbudowę infrastruktury logistycznej będą w pełni wystarczające do przywrócenia sprawności operacyjnej przedsiębiorstwa.
Ochrona przed przerwami w łańcuchu dostaw dzięki klauzuli business interruption
Fizyczne zniszczenie struktury budynku to zaledwie początek problemów finansowych, z jakimi mierzy się przedsiębiorstwo logistyczne po wystąpieniu zdarzenia losowego. Całkowite lub częściowe wyłączenie magazynu z eksploatacji przerywa płynność łańcucha dostaw, uniemożliwiając wywiązanie się z zawartych kontraktów handlowych. Straty wynikające z braku możliwości prowadzenia działalności operacyjnej często wielokrotnie przewyższają bezpośrednie koszty naprawy uszkodzonego dachu czy wymiany paneli ściennych. Skutecznym instrumentem ochrony przed tym scenariuszem jest ubezpieczenie utraconych korzyści i kosztów stałych, znane szerzej pod nazwą Business Interruption.
Klauzula ta zapewnia przedsiębiorcy stałe źródło finansowania w okresie, gdy zniszczony obiekt nie generuje żadnych przychodów operacyjnych. Środki z polisy są przeznaczane na pokrycie bieżących zobowiązań firmy, takich jak wynagrodzenia pracowników, podatki od nieruchomości oraz raty leasingowe za sprzęt magazynowy. Eliminacja konieczności redukcji etatów pozwala na zachowanie wykwalifikowanej kadry, co ułatwia natychmiastowe wznowienie pracy po zakończeniu procesów budowlanych. Właściwie skonstruowane ubezpieczenie od przerw w produkcji i logistyce działa jak stabilna tarcza finansowa, chroniąca strukturę organizacyjną przedsiębiorstwa przed rozpadem.
Posiadanie polisy Business Interruption pozwala również na pokrycie dodatkowych kosztów poniesionych w celu zminimalizowania skali opóźnień w dostawach towarów do klientów końcowych. Finansowanie ubezpieczeniowe może zostać przeznaczone na czasowy wynajem zastępczych powierzchni składowych lub opłacenie droższych, alternatywnych tras transportowych. Działania te pozwalają na utrzymanie kluczowych relacji biznesowych i chronią wypracowaną pozycję rynkową przed przejęciem przez bezpośrednią konkurencję. Inwestycja w rozszerzoną ochronę ciągłości biznesowej pozwala na zachowanie zaufania kontrahentów nawet w warunkach głębokiego kryzysu infrastrukturalnego magazynu.
Tempo powrotu do pełnej sprawności operacyjnej zależy od sprawności generalnego wykonawcy, który podejmie się fizycznej rekonstrukcji uszkodzonego obiektu budowlanego. Kilka wyspecjalizowanych ekip montażowych firmy Bogmat realizuje zadania budowlane na terenie całej Unii Europejskiej, korzystając z nowoczesnego parku maszynowego. Doświadczenie w szybkiej i precyzyjnej wymianie elementów konstrukcji ramowych pozwala na maksymalne skrócenie przestoju technologicznego w zniszczonym centrum logistycznym. Sprawna odbudowa hali magazynowej przez Bogmat w połączeniu z płynnym finansowaniem ubezpieczeniowym minimalizuje łączną wartość szkody i pozwala na szybki restart działalności.
Najczęściej zadawane pytania (FAQ) – Ubezpieczenie hali magazynowej
1. Czy konstrukcja stalowa hali magazynowej wpływa na koszty polisy?
Pytanie o wpływ specyfiki konstrukcji inżynieryjnej na warunki finansowe polisy pojawia się często przy kalkulacji kosztów eksploatacji obiektów logistycznych. Wyjaśnienie tej zależności wiąże się bezpośrednio z oceną podatności materiału nośnego na destrukcję pod wpływem czynników termicznych i mechanicznych. Przykładem optymalnego podejścia jest stosowanie certyfikowanych profili stalowych, które dzięki fabrycznym zabezpieczeniom antykorozyjnym i ogniochronnym zachowują wysoką stabilność strukturalną. Wniosek: wybór certyfikowanej konstrukcji stalowej magazynu ułatwia uzyskanie korzystnych stawek ubezpieczeniowych, ponieważ nowoczesne techniki prefabrykacji redukują ryzyko nagłego zawalenia się obiektu podczas pożaru.
2. Czym różni się wartość rzeczywista od odtworzeniowej w ubezpieczeniu magazynu?
Rozróżnienie pojęć finansowych określających zasady wypłaty odszkodowania ma kluczowe znaczenie dla uniknięcia strat podczas likwidacji szkód majątkowych. Wyjaśnienie różnicy opiera się na fakcie, że wartość rzeczywista uwzględnia stopień technicznego zużycia budynku, pomniejszając wypłatę o amortyzację materiałów. Przykładem negatywnych skutków ubezpieczenia w wartości rzeczywistej jest otrzymanie kwoty, która pozwoli jedynie na zakup części materiałów potrzebnych do postawienia nowego dachu, zmuszając inwestora do dopłaty. Wniosek jest jednoznaczny: ubezpieczenie magazynu w wartości odtworzeniowej stanowi jedyne bezpieczne rozwiązanie, ponieważ gwarantuje wypłatę sumy pozwalającej na sfinansowanie zakupu fabrycznie nowych komponentów.
3. Jakie systemy przeciwpożarowe są najwyżej oceniane przez ubezpieczycieli?
Kwestia technicznego doposażenia obiektu w instalacje gaśnicze i detekcyjne interesuje każdego przedsiębiorcę dążącego do maksymalnej redukcji rocznej składki. Wyjaśnienie wysokiej oceny niektórych systemów wynika z ich zdolności do samodzielnej lokalizacji i tłumienia źródła ognia przed rozprzestrzenieniem się na sąsiednie regały składowe. Przykładem najwyżej punktowanych instalacji są automatyczne systemy tryskaczowe typu ESFR, inteligentne czujniki zasysające dym oraz automatyczne grodzie odcinające poszczególne strefy magazynu. Wniosek brzmi następująco: wdrożenie zautomatyzowanych systemów gaśniczych ESFR drastycznie zmniejsza prawdopodobieństwo wystąpienia szkody katastrofalnej, co pozwala na uzyskanie maksymalnych zniżek taryfowych od towarzystw finansowych.